Campaña de verano en Gamarra afronta crisis por El Niño
Campaña de verano en Gamarra enfrenta incertidumbre por El Niño, caída de importaciones y pérdidas de S/1.000 millones en prendas de invierno.
El ingreso de prendas de verano importadas al mercado peruano experimentó un retroceso de dos dígitos durante los primeros nueve meses de 2026, reflejando una postura defensiva de los operadores comerciales ante la volatilidad climática. Entre enero y setiembre de este año, las compras externas de seis categorías clave de vestimenta estival alcanzaron un valor CIF de US$ 122,37 millones, lo que representa una contracción interanual de 10,6% frente a los US$ 136,88 millones reportados en el mismo período de 2025, según estadísticas de la Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat) sistematizadas por el Instituto de Investigación y Desarrollo de Comercio Exterior (Idexcam) de la Cámara de Comercio de Lima (CCL). En términos de volumen, las internaciones totalizaron 28,58 millones de unidades, marcando un descenso de 9,4% respecto al ejercicio previo.
Lejos de representar un alivio inmediato o una ventana de sustitución automática para los fabricantes locales, la desaceleración de las importaciones coincide con un escenario de severa estrechez financiera en los principales polos manufactureros del país. Las anomalías térmicas asociadas al fenómeno de El Niño no solo han desarticulado los cronogramas habituales del retail comercial, sino que han dejado a los confeccionistas de Gamarra atrapados con inventarios pesados de invierno y una alarmante falta de liquidez para financiar sus nuevos lotes de producción liviana.
La caída en el flujo de confecciones estivales obedece principalmente a una estrategia de mitigación de riesgos implementada por las grandes cadenas de distribución y comercializadores mayoristas. Tras un 2025 marcado por acumulaciones de stock no vendido y rebajas forzosas, las empresas importadoras han preferido recortar sus colocaciones en el sudeste asiático y optimizar sus bodegas locales antes que asumir compromisos financieros de lenta rotación.
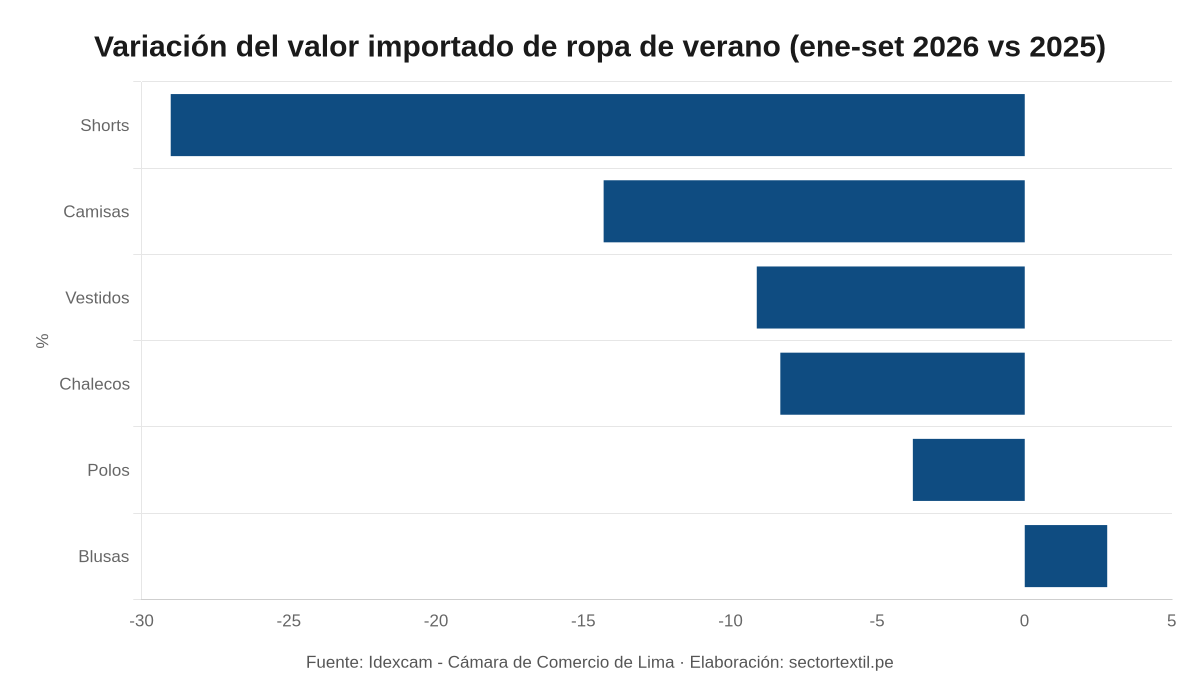
De acuerdo con el Idexcam, el análisis desagregado por líneas de producto revela que los shorts sufrieron la contracción más pronunciada de todo el sector. Las compras internacionales de esta prenda cayeron 29,0% en valor CIF y 25,0% en volumen físico, pasando de 6,2 millones de unidades en 2025 a 4,7 millones en el período examinado de 2026. Por su parte, la importación de camisas disminuyó 14,3% en valor monetario y 22,5% en unidades físicas, pese a registrar un repunte temporal de embarques en el tercer trimestre que luego se desvaneció hacia setiembre con una caída mensual del 9,0%.
El segmento de vestidos anotó un retroceso de 9,1% en valor y de 14,7% en volumen. En tanto, los chalecos de verano registraron bajas de 8,3% en valor CIF y de 2,5% en unidades, sosteniéndose únicamente por requerimientos específicos de vestimenta corporativa para oficina. Por su parte, la categoría con mayor volumen del comercio exterior, los polos o camisetas de algodón y mezclas sintéticas, sumó 18,6 millones de unidades con un descenso de 3,0% en volumen y de 3,8% en valor comercial, totalizando US$ 65,1 millones. La única excepción a la tendencia negativa fueron las blusas, cuyo valor importado subió 2,8% al sumar US$ 7,3 millones, impulsadas por un incremento puntual de 23,0% en el volumen de setiembre (309.064 prendas), aunque su volumen acumulado anual retrocedió 9,6% al situarse cerca del millón de unidades.
El comportamiento de las compras exteriores refleja la cautela comercial del canal importador ante la prolongación de temperaturas cálidas y la dispersión del gasto de los hogares peruanos:
| Indicador | Dato | Fuente y período |
|---|---|---|
| Importación total de ropa de verano (valor CIF) | US$ 122,37 millones (-10,6%) | Idexcam-CCL, enero-setiembre 2026 |
| Volumen total importado de ropa de verano | 28,58 millones de prendas (-9,4%) | Idexcam-CCL, enero-setiembre 2026 |
| Importación de shorts (unidades) | 4,7 millones (-25,0% en volumen, -29,0% en valor) | Idexcam-CCL, enero-setiembre 2026 |
| Importación de polos o T-shirts (volumen y valor) | 18,6 millones de unidades (US$ 65,1 millones, -3,8%) | Idexcam-CCL, enero-setiembre 2026 |
| Importación de camisas de verano (variación en valor) | -14,3% CIF (-22,5% en unidades) | Idexcam-CCL, enero-setiembre 2026 |
| Importación de blusas (valor CIF acumulado) | US$ 7,3 millones (+2,8% en valor CIF) | Idexcam-CCL, enero-setiembre 2026 |
| Fabricación nacional de prendas de vestir | -15,26% | INEI, primer semestre 2026 |
| Pérdidas acumuladas en campaña invernal de Gamarra | S/ 1.000 millones | Asociación Empresarial Gamarra Perú, 2026 |
La menor presencia de prendas de verano importadas no se ha traducido de manera lineal en pedidos adicionales para los talleres de corte y confección en Lima o provincias. Tal como advirtió Óscar Quiñones, jefe del Idexcam, la caída de las compras foráneas obedece a un repliegue preventivo de las marcas y tiendas por departamento para no ahogar sus balances con mercadería estancada, mas no a una recuperación de la demanda que absorba la oferta local.
En paralelo, la fabricación de prendas de vestir, excepto artículos de piel, registró un desplome acumulado de 15,26% durante el primer semestre de 2026 en comparación con igual lapso de 2025, según las estadísticas oficiales del Instituto Nacional de Estadística e Informática (INEI). Solo en junio, el índice de manufactura de prendas cayó un pronunciado 16,74%, afectado por la contracción del consumo interno y los desfases productivos derivados de la climatología inusual.
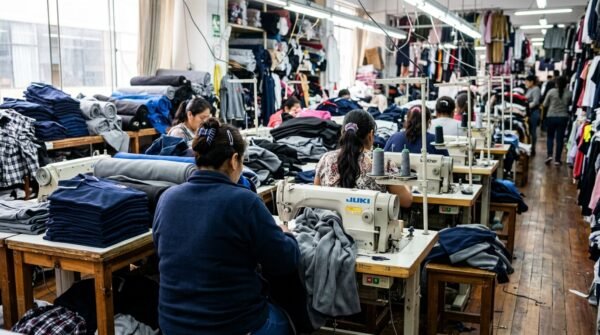
Para la industria formal congregada en el directorio de empresas textiles del Perú, el principal cuello de botella radica en la ruptura de los ciclos financieros habituales. En el sistema de manufactura liviana, las firmas requieren comercializar exitosamente la ropa de abrigo durante los meses de otoño e invierno para recaudar el capital operativo que financia la adquisición de hilados de algodón, tintes, avíos y mano de obra para la temporada soleada. Al frustrarse la salida de casacas térmicas, buzos y chompas de tejido de punto, la cadena de pagos quedó gravemente averiada.
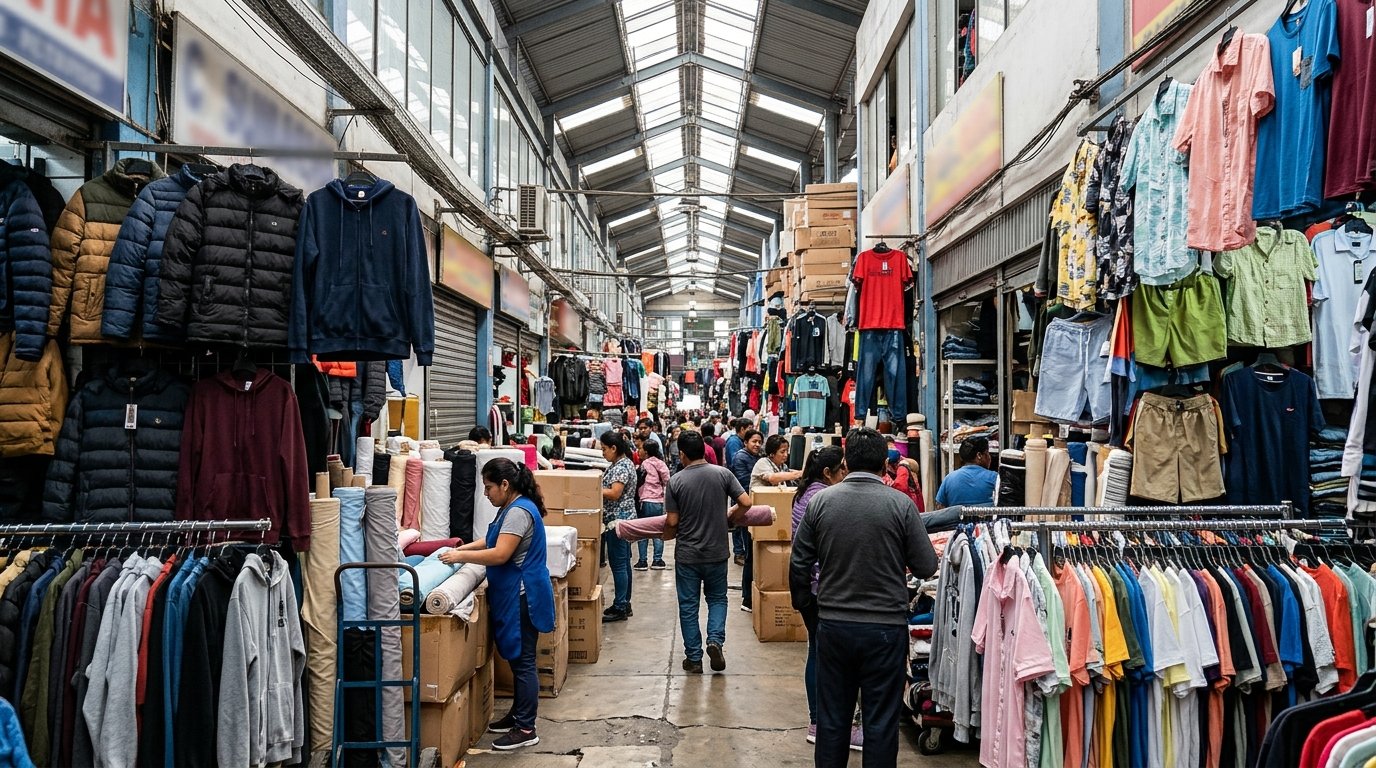
En las galerías del emporio textil de La Victoria, la situación reviste ribetes críticos. De acuerdo con las estimaciones de la Asociación Empresarial Gamarra Perú, las pérdidas económicas del sector comercial alcanzaron los S/ 1.000 millones tras una campaña invernal prácticamente inexistente por los registros de calor persistente. Esta cifra casi duplicó los S/ 600 millones proyectados inicialmente en abril, confirmando la magnitud del perjuicio económico.
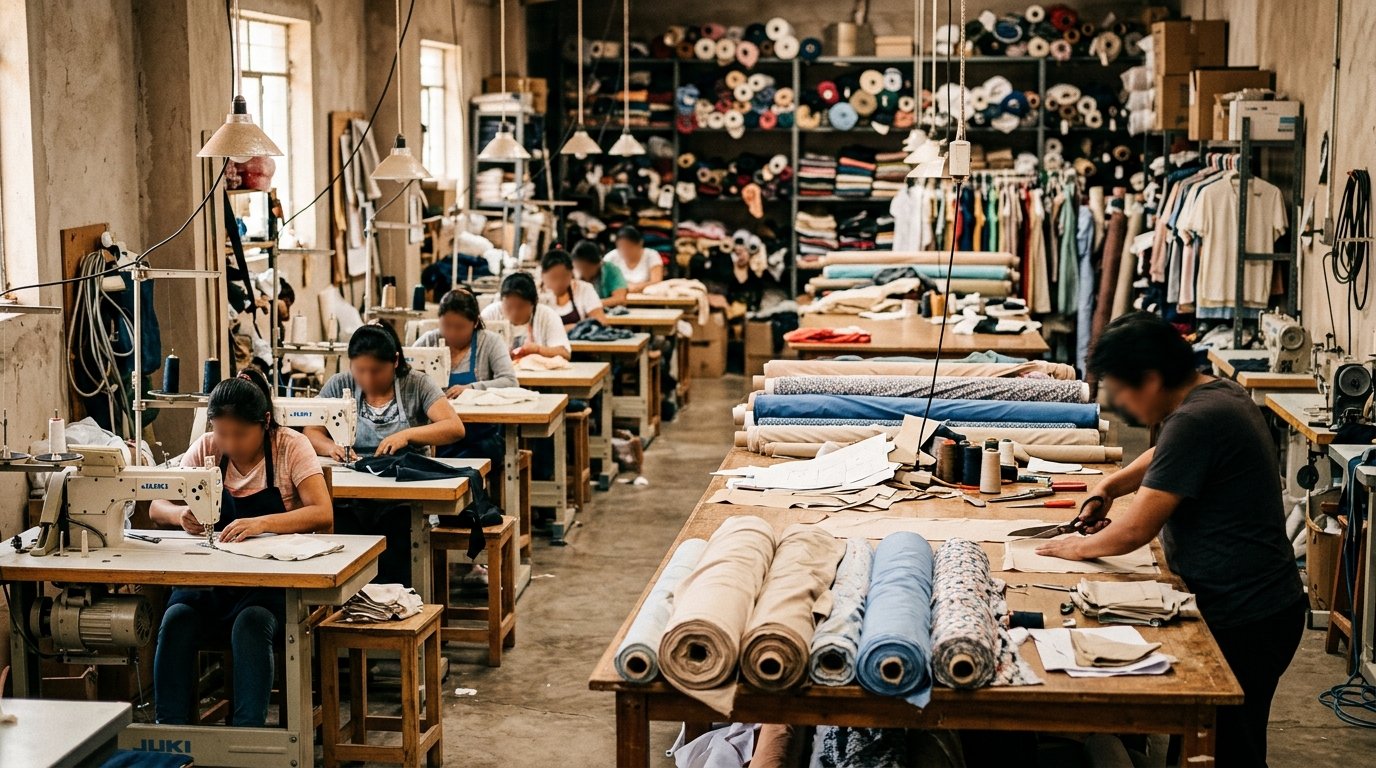
La dirigenta gremial Susana Saldaña detalló que la industria opera bajo una rigurosa planificación temporal de entre seis y nueve meses para el abastecimiento de telas y tejeduría. La confección para la temporada fría arranca de forma regular entre enero y febrero; en consecuencia, cuando los confeccionistas comprobaron que las bajas temperaturas no se manifestarían en la costa peruana, los rollos de franela, perchados y telas térmicas ya habían sido despachados a los talleres o estaban comprometidos en contratos de entrega forzosa.
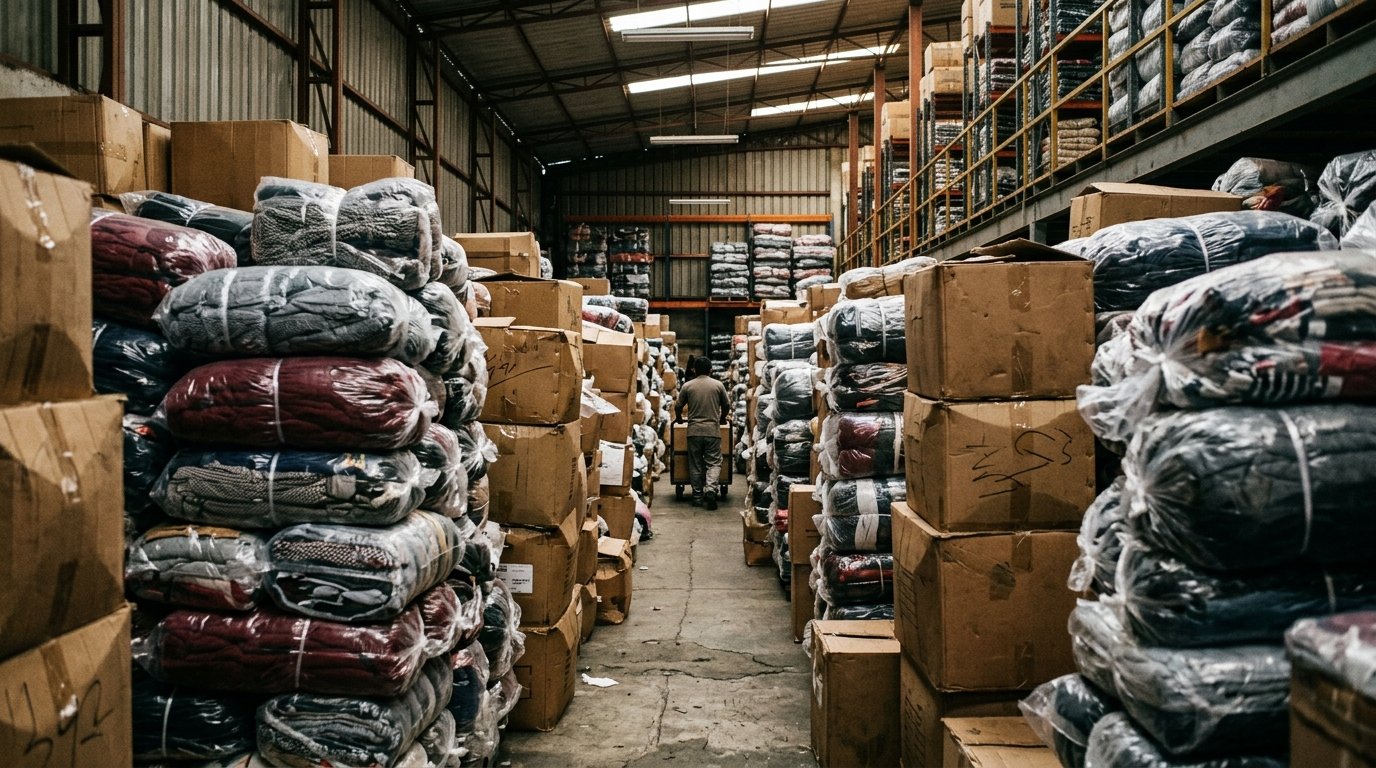
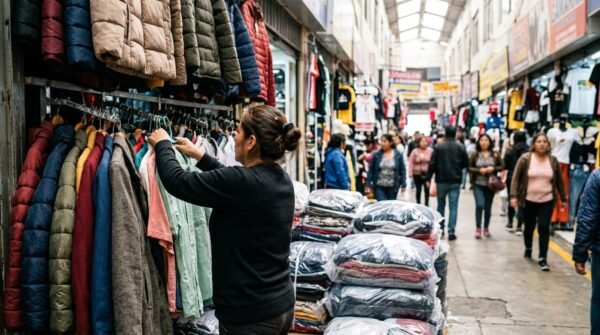
Para comprender la magnitud de la crisis financiera y la liquidación obligada de prendas en los almacenes, un reportaje periodístico de 24 Horas detalló cómo las prendas de abrigo terminaron vendiéndose por debajo del costo fabril, mientras los pasajes comerciales evidenciaban anaqueles abarrotados sin salida mercantil.
En testimonios recabados en los pasajes del emporio, comerciantes que solían colocar casacas acolchadas a precios mayoristas de S/ 120 o S/ 150 debieron rematarlas a S/ 70 para conseguir efectivo de emergencia destinado al pago de arrendamientos, salarios de maquinistas y deudas financieras. Esta coyuntura ha agudizado la campaña de confecciones de verano afectada por el clima, obligando a las mypes a replantear sus tirajes con márgenes sumamente estrechos.
El estrangulamiento de los talleres no solo responde a la merma de ventas, sino al encarecimiento de la estructura de costos operativos. La manufactura de polos de verano en tejido de punto, especialmente en títulos finos de algodón Tangüis y mezclas de jersey peinado, ha debido absorber un constante incremento en los costos de hilados de algodón a nivel mayorista, reduciendo la competitividad frente al saldo de prendas foráneas que aún satura el comercio minorista.
Pese a que las prendas de verano importadas entraron en menores volúmenes, la presencia histórica del producto asiático de bajo precio sigue distorsionando las cotizaciones en el mercado local. Como han denunciado reiteradamente las agrupaciones manufactureras ante la Sociedad Nacional de Industrias, la presión sobre los talleres locales es asimétrica: los costos fijos de energía eléctrica, alquiler por metro cuadrado en galerías y materias primas continúan al alza, mientras el consumidor final, golpeado por la pérdida de poder adquisitivo, busca precios por debajo del umbral de rentabilidad técnica de las confecciones peruanas.
En este escenario, el avance que exhibieron las blusas importadas en setiembre evidencia que los nichos de moda rápida femenina continúan siendo abastecidos con velocidad desde ultramar, restando espacio a las colecciones de blusas confeccionadas con popelinas y viscosas nacionales que demandan tiempos de desarrollo más amplios.
Frente al cambio estructural en los hábitos de consumo provocado por los vaivenes térmicos, la producción textil nacional se encuentra ante la imperiosa necesidad de reconfigurar su modelo operativo. La tradicional división binaria entre dos grandes temporadas (otoño-invierno y primavera-verano) ha dejado de responder a la realidad climática de la costa central y norte del Perú, demandando líneas de confección híbridas y de transición.
Entre los principales frentes de acción y oportunidades para mitigar la vulnerabilidad del empresariado textil destacan:
La capacidad de los confeccionistas para sortear los próximos trimestres dependerá de su rapidez para transformar saldos inmovilizados en capital líquido y de la articulación gremial ante el Ministerio de la Producción (PRODUCE) para garantizar que las compras públicas sirvan como colchón amortiguador frente al choque del consumo.
La caída responde a la prudencia de las empresas comerciales e importadoras, que sufrieron pérdidas en 2025 debido a excedentes no vendidos y prefirieron no sobrestockearse ante la imprevisibilidad del consumo. Además, las tiendas optaron por rotar primero los inventarios que ya tenían almacenados antes de emitir nuevas órdenes masivas de compra al exterior.
Los shorts lideraron la caída con una reducción de 29,0% en valor CIF y 25,0% en unidades físicas importadas, seguidos de las camisas con un retroceso de 14,3% en valor y 22,5% en volumen. En contraste, las blusas fueron la única categoría evaluada que logró cerrar el período con un incremento positivo de 2,8% en su valor importado.
Aunque hay menor ingreso de ropa foránea, los confeccionistas nacionales no han podido capturar esa cuota de mercado debido a que arrastran pérdidas por S/ 1.000 millones en prendas de invierno que quedaron sin vender por el calor. Esta falta de liquidez impide a las micro y pequeñas empresas adquirir telas de verano y costear la mano de obra para sus nuevas colecciones.
Más noticias de: Comercio exterior