Costos en marroquinería: clave técnica del CITEccal
Costos en marroquinería son el eje formativo del CITEccal Lima para fortalecer la rentabilidad y gestión productiva de mypes textiles y de calzado.
La reciente declaratoria de emergencia del sector textil y confecciones por un plazo de 120 días representa un paso formal clave, pero requiere convertirse de manera inmediata en herramientas operativas y financieras concretas para evitar la quiebra de talleres y fábricas en el país. Así lo manifestó el presidente de la Sociedad Nacional de Industrias (SNI), Felipe James, durante su participación en el Perú Banking & Finance Summit 2026, organizado por El Dorado Investments en Lima. El líder gremial remarcó que el país goza de fundamentos macroeconómicos sólidos que deben ser aprovechados para sostener el empleo y la producción manufacturera frente a la desaceleración del mercado.
Durante el certamen financiero, Felipe James sostuvo que la economía peruana preserva fortalezas estructurales que muy pocos países de Sudamérica poseen en la actualidad. Entre estos pilares destacó la existencia de reservas internacionales elevadas, una inflación controlada, estabilidad en el tipo de cambio, un bajo ratio de deuda pública sobre el Producto Bruto Interno (PBI) y una mejora progresiva en las expectativas empresariales de inversión y contratación.
En ese contexto, el titular de la SNI valoró el anuncio del ministro de Economía y Finanzas, Elmer Cuba, respecto a la puesta en marcha de una potente política fiscal contracíclica orientada a impedir el enfriamiento de la actividad productiva. James precisó que, para no comprometer las cuentas fiscales, el plan de estímulo debe respetar cinco criterios esenciales: actuar oportunamente, focalizar la ayuda, garantizar que las medidas sean temporales y medibles, preservar la sostenibilidad fiscal y movilizar la liquidez del sistema bancario.
Para los empresarios del sector manufacturero, la efectividad de estas disposiciones será determinante. Si se ejecutan con rapidez, permitirán dotar de oxígeno a los talleres de confección y a las plantas de tejido de punto y plano que han visto reducida su demanda interna por anomalías climáticas y presiones de costos.
La intervención gubernamental responde a un deterioro acumulado severo. Según registros del sector, la caída de la producción textil y de confecciones alcanzó un retroceso de 9.9% entre enero y julio de 2026, lo que motivó que el Ministerio de la Producción (PRODUCE) oficializara la declaratoria de emergencia por 120 días tanto para esta cadena como para las actividades de pesca y acuicultura.
Uno de los principales desencadenantes de este desplome productivo ha sido la alteración de las estaciones provocada por el fenómeno de El Niño. Tradicionalmente, los confeccionistas preparan sus campañas con meses de anticipación: durante el verano se fabrican las prendas más pesadas y abrigadoras para otoño e invierno a base de hilados gruesos y mezclas de algodón. Sin embargo, las altas temperaturas prolongadas frenaron la salida de inventarios en las tiendas comerciales y dejaron varado el capital de trabajo de cientos de talleres.
Para conocer el detalle de los mecanismos crediticios que evalúan las autoridades para aliviar las obligaciones vencidas de las empresas afectadas por este fenómeno, resulta clave revisar el análisis sobre la emergencia del sector textil y reprogramación de deudas, donde se examinan los plazos de gracia y garantías solicitadas.
En entrevistas institucionales, el presidente de la SNI ha explicado con detalle la vulnerabilidad del encadenamiento productivo frente a los cambios en los patrones de consumo. Las fábricas textiles adquieren insumos de hilatura y programan sus tejedurías con base en calendarios estacionales estrictos. Al no presentarse un invierno convencional, la comercialización de suéteres, casacas y prendas de tejido de punto se estancó drásticamente en los centros de distribución.
En el siguiente video institucional, el representante gremial analiza los sectores productivos golpeados por el clima y la urgencia de mecanismos de salvataje financiero:
Este estancamiento de la rotación comercial agudizó la escasez de liquidez para adquirir hilados de algodón Tangüis y Pima de cara a las siguientes temporadas. La pérdida de capital de trabajo forzó a numerosas unidades productivas a reducir turnos de corte y costura, generando suspensiones laborales en los principales conglomerados urbanos de confección.
Desde la perspectiva de los gremios industriales, la declaratoria de 120 días no resolverá la crisis por sí sola si no se traduce en decretos con facultades financieras. La SNI enfatizó que este marco regulatorio temporal debe integrarse de inmediato en el paquete contracíclico del Ministerio de Economía y Finanzas para otorgar un esquema de financiamiento para mypes textiles que incluya reprogramaciones de préstamos comerciales y capital de trabajo con tasas preferenciales.
Asimismo, los empresarios han alertado sobre la presión que genera la competencia desleal de importaciones que ingresa al mercado peruano con precios subvaluados o mediante envíos directos de bajo valor a través de plataformas digitales, los cuales tributan tasas mínimas frente a la carga impositiva que asume la producción formal nacional. Esta asimetría debilita la capacidad de recuperación de los confeccionistas locales, un fenómeno abordado a fondo cuando se analiza cómo la importación de ropa china domina el mercado textil nacional.
Adicionalmente, los talleres han enfrentado incrementos en sus costos operativos por insumos básicos de confección, similar a lo ocurrido en periodos recientes donde el alza del precio del algodón golpea a confeccionistas, elevando los costos de reposición de rollos de tela y avíos textiles.
La caída de la producción local tiene su correlato en el frente externo. Según ADEX Data Trade, entre enero y marzo de 2026 los despachos peruanos de textiles y confecciones superaron los US$ 389 millones, por debajo de los más de US$ 424 millones registrados en el mismo período de 2025, lo que representa un retroceso de 8%.
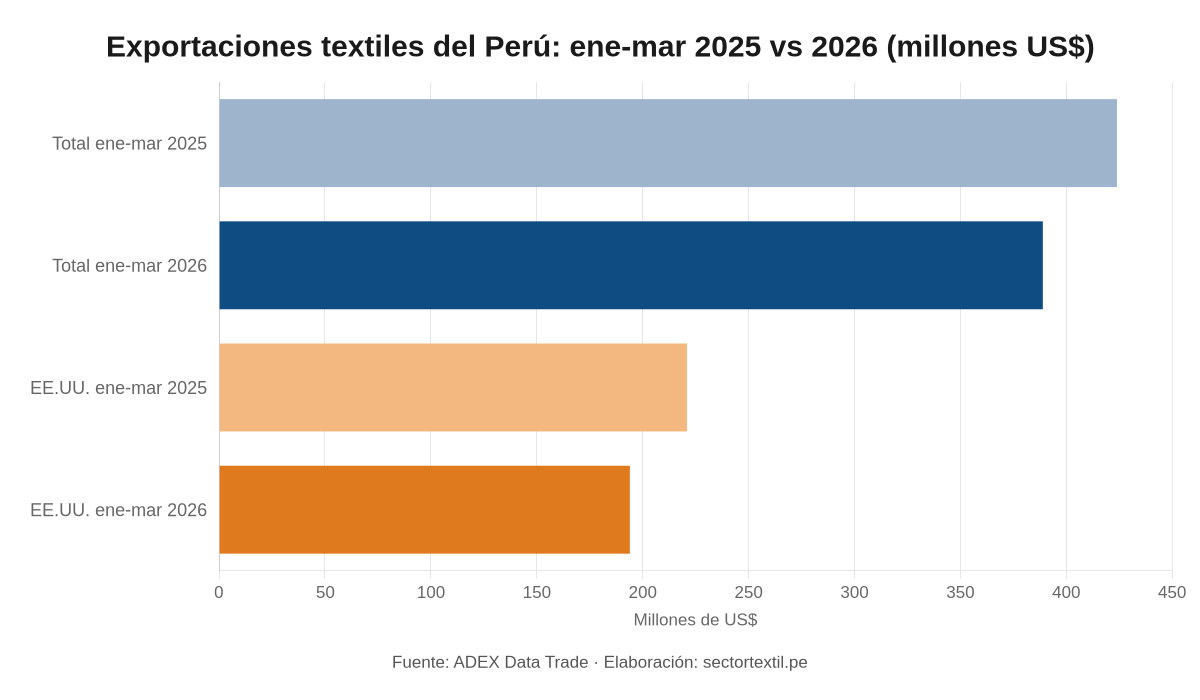
Estados Unidos, el principal destino, explicó buena parte de la contracción: sus compras pasaron de US$ 221 millones a US$ 194 millones, una caída de 12,3%, aunque concentró el 49,8% del total exportado en el trimestre. En contraste, la oferta peruana llegó a 80 mercados, cuatro más que un año antes.
Por producto, los t-shirts de algodón lideraron los envíos con US$ 47,3 millones, seguidos por los t-shirts de algodón de un solo color (US$ 41,3 millones) y el pelo fino cardado o peinado de alpaca (US$ 27,8 millones), de acuerdo con la misma fuente. Este escenario refuerza el pedido gremial de medidas que alivien la liquidez de las empresas exportadoras y de las mypes que las abastecen.
A pesar de la coyuntura adversa, las perspectivas fabriles muestran signos de resiliencia. Sondeos mensuales de la SNI indican que un 44% de las empresas industriales peruanas prevé realizar inversiones en el corto plazo y un 33% planea contratar personal adicional, impulsadas principalmente por el avance de sectores no primarios como la construcción y el comercio.
Para que la industria de confecciones peruana capitalice esta estabilidad macroeconómica e inicie su despegue, los actores productivos identifican prioridades urgentes:
El desafío inmediato radica en que las carteras ministeriales reglamenten las facilidades administrativas y de financiamiento antes de que concluya el plazo de la emergencia del sector textil, permitiendo que la industria nacional proteja el empleo técnico y recupere su cuota de mercado.
Más noticias de: Economía y gremios · Industria y producción · Actualidad