Recuperación del sector textil: Produce aprueba nuevo plan
Recuperación del sector textil impulsa Produce con financiamiento, compras públicas de S/ 335 millones y asistencia técnica para confeccionistas.
El Poder Ejecutivo oficializó la entrega de un respaldo financiero extraordinario orientado a salvaguardar la liquidez y las operaciones del tejido productivo nacional. A través del Decreto de Urgencia N.° 015-2026, publicado el sábado 31 de octubre en el diario oficial El Peruano, el Gobierno aprobó medidas excepcionales que facilitan el acceso a créditos para mypes textiles y de confecciones mediante el respaldo estatal de carteras de financiamiento, frente a los riesgos económicos derivados del Fenómeno El Niño 2026-2027 en las regiones declaradas en estado de emergencia.
La disposición gubernamental autoriza a la Corporación Financiera de Desarrollo (Cofide), en su calidad de administradora del Fondo Crecer, a comprometer hasta 2,000 millones de soles en coberturas crediticias. Con este paraguas financiero, las entidades de la banca múltiple, cajas municipales, financieras y cooperativas de ahorro y crédito autorizadas podrán canalizar nuevos préstamos de capital de trabajo y ejecutar refinanciamientos a favor de talleres de confección, tejedurías y pequeñas industrias del sector confeccionista que operan bajo condiciones climáticas adversas.
La promulgación del dispositivo legal responde a la urgencia de preservar la continuidad de las actividades productivas y el empleo en los sectores más vulnerables a la estacionalidad y al clima. De acuerdo con el Ministerio de la Producción (Produce), las medidas contenidas en la norma se elaboraron tras jornadas de diálogo técnico con gremios empresariales y asociaciones de productores en diversos departamentos. Para las unidades del rubro de manufactura ligera, la falta de liquidez suele traducirse en la interrupción de cadenas de insumos, especialmente cuando las ventas de temporadas clave se ven alteradas por aumentos atípicos de temperatura.
El esquema establecido en el Decreto de Urgencia N.° 015-2026 estipula que las pequeñas unidades manufactureras textiles podrán acceder a préstamos con plazos de amortización de hasta 36 meses. Asimismo, se contemplan periodos de gracia parcial de hasta seis meses, lapso en el que los prestatarios únicamente abonarán intereses compensatorios y comisiones pactadas, postergando la amortización del principal para aliviar la presión de caja durante los meses críticos del evento meteorológico.
Estas facilidades crediticias se enmarcan en las acciones de mitigación impulsadas por el Estado, que complementan los lineamientos señalados en la reactivación del sector textil tras el plan oficial de Produce, articulando soporte crediticio con ruedas de negocios y promoción comercial para atenuar la vulnerabilidad de las microempresas fabriles.
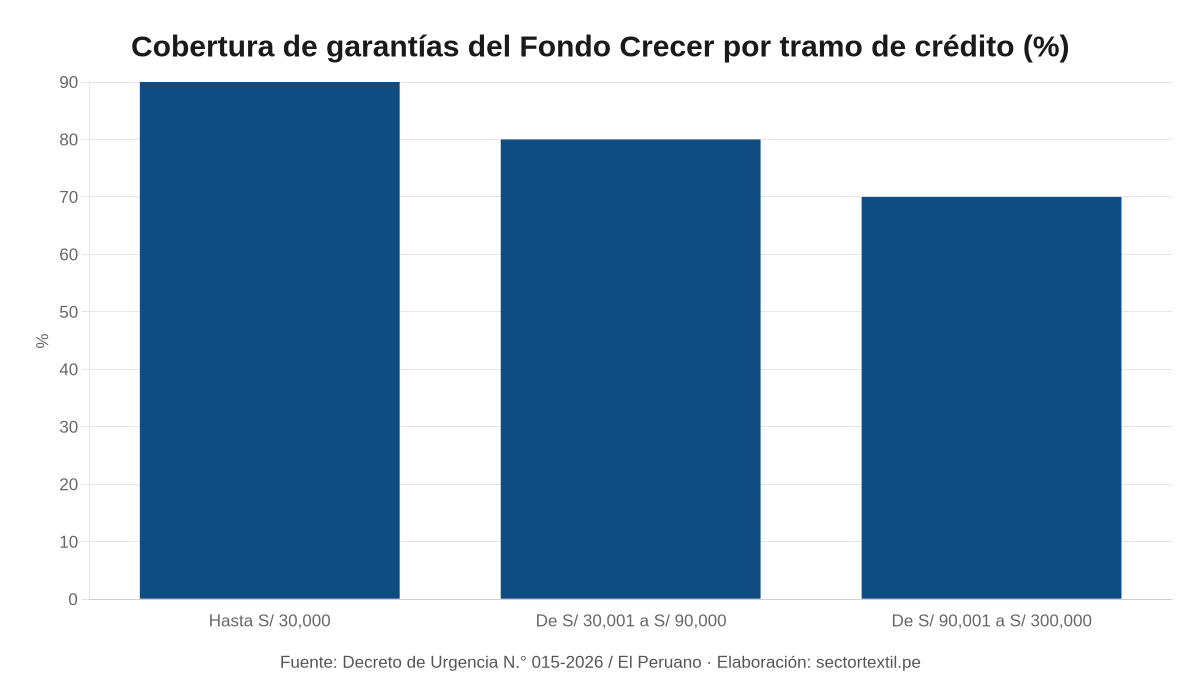
El diseño del programa de coberturas busca mitigar el riesgo crediticio que asumen las entidades intermediarias al otorgar financiamiento en zonas declaradas en emergencia. La cobertura asignada mediante las garantías del Fondo Crecer se ha estructurado de forma escalonada e inversamente proporcional al tamaño de la colocación financiera solicitada por las micro y pequeñas empresas:
Para acceder a estas operaciones, las empresas deberán contar con una clasificación crediticia de Normal o Con Problemas Potenciales (CPP) registrada en el sistema financiero al 31 de julio de 2026. Aquellas unidades productivas que no registren historial o información previa en las centrales de riesgo crediticio podrán ser evaluadas directamente por los comités de riesgo de las entidades financieras y cooperativas participantes.
En paralelo, la norma establece que las micro y pequeñas empresas dedicadas a sectores extractivos como pesca artesanal, acuicultura y agropecuario contarán con niveles de protección diferenciados que alcanzan coberturas del 95%, 90% y 80% en sus tramos respectivos, con plazos de gracia extendidos de hasta doce meses, reconociendo el impacto biológico inmediato sobre sus ciclos de captura y cosecha.
Un aspecto neurálgico del decreto es la atención a las obligaciones crediticias preexistentes. Las empresas del sector manufacturero que mantengan préstamos colocados bajo el programa Impulso Myperú podrán gestionar extensiones de sus cronogramas de pago. Las entidades financieras están autorizadas a conceder una reprogramación de préstamos textiles con plazos adicionales de hasta nueve meses para saldar las cuotas pendientes.
Adicionalmente, se autoriza la inclusión de un periodo de gracia parcial de hasta tres meses en estas reprogramaciones de Impulso Myperú, durante el cual los talleres de costura y confeccionistas cancelarán únicamente los intereses y gastos operativos acordados con su entidad prestamista. De acuerdo con lo establecido en el decreto, los negocios interesados podrán acogerse formalmente a este mecanismo de reprogramación crediticia hasta el 30 de abril de 2027, previa evaluación técnica de la entidad acreedora.
Esta flexibilidad para replantear la carga de deuda responde a diagnósticos previos sobre estrés financiero, tales como los discutidos durante la coyuntura de reprogramación de deudas en el sector textil, donde la falta de rotación de inventarios amenazaba con romper la cadena de pagos entre confeccionistas, tejedores y proveedores de hilados.
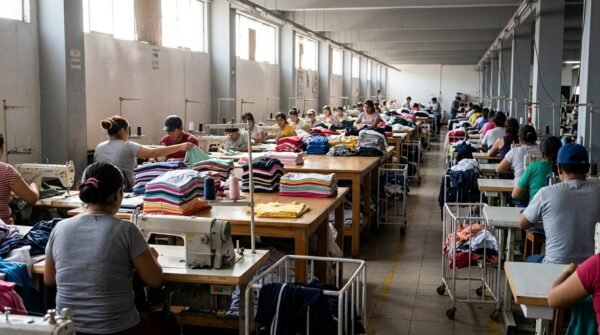
El anuncio gubernamental tiene un impacto directo sobre los conglomerados de manufactura urbana, con especial notoriedad en el distrito limeño de La Victoria. En declaraciones periodísticas concedidas al programa Economía para todos de RPP Noticias, Andreé Condoré, vicepresidente de la Asociación de Empresarios Gamarra Perú, advirtió sobre la gravedad del contexto climático y comercial que enfrentan los talleres de confección y los comerciantes mayoristas.
En el reportaje televisivo de la cadena radial y televisiva RPP Noticias sobre la emergencia de los talleres de confección ante la anomalía climática, se expusieron las dificultades de producción que afronta el sector manufacturero nacional. Condoré señaló que en todo el territorio peruano operan alrededor de 100,000 empresas textiles y de confecciones, y estimó que el conglomerado de Gamarra concentra aproximadamente el 50% de dicha masa empresarial. Asimismo, la asociación de empresarios Gamarra alertó que las pérdidas económicas acumuladas vinculadas a la distorsión de temporadas climáticas por El Niño ya rondan los 1,000 millones de soles en el emporio comercial.
La alteración de los patrones de temperatura suele provocar un desplome en la comercialización de prendas invernales y de entretiempo confeccionadas con hilados pesados o felpas de algodón, obligando a los confeccionistas a rematar colecciones completas a precios por debajo del costo fabril, como quedó en evidencia cuando las campañas comerciales en Gamarra afrontaron crisis por El Niño en temporadas previas.
La habilitación de recursos mediante garantías estatales representa un respirador financiero para la cadena de valor textil peruana, pero pone a prueba la capacidad de absorción del sector productivo formal. Según datos de la Encuesta Nacional de Hogares (Enaho) 2025 difundidos por la Sociedad de Comercio Exterior del Perú (ComexPerú), las micro y pequeñas empresas representan el 99.6% de las unidades económicas del país y generan empleo para el 43.4% de la población económicamente activa (PEA), con ventas agregadas que llegaron a S/ 164,010 millones, equivalentes al 13.7% del Producto Bruto Interno (PBI).
No obstante, la misma Enaho 2025 revela una brecha estructural de inclusión: aunque el 57% de los emprendedores mype poseía algún producto en el sistema financiero formal, únicamente el 19.8% tenía contratado un crédito empresarial. Adicionalmente, el 77.1% de estas unidades productivas no lleva registros formales de cuentas y solo el 3.7% maneja libros contables o software especializado, lo cual restringe su capacidad para calificar a evaluaciones bancarias rigurosas.
Para los talleres que operan formalmente dentro del directorio de empresas textiles del Perú, estos créditos para mypes textiles abren la posibilidad de reconvertir rápidamente sus líneas de confección: pasar de tejidos de invierno a prendas de verano elaboradas en jersey de algodón Tangüis o mezclas ligeras de algodón Pima, adquirir tintes reactivos para tirajes rápidos y pagar anticipos de materia prima a las hilanderías sin caer en cesación de pagos. Quienes complementen este financiamiento con instrumentos de liquidez a corto plazo —como el factoring, que según Produce alcanzó S/ 27,019 millones en el primer semestre de 2026 a nivel global de las mypes— podrán mantener vigentes sus compromisos contractuales con clientes corporativos y cadenas comerciales.
De forma paralela, el Poder Ejecutivo viene gestionando oportunidades comerciales mediante compras estatales por más de S/ 335 millones mediante ferias, ruedas de negocios y adquisiciones de uniformes, iniciativa articulada con medidas como las compras públicas a mype textiles de kits escolares orientadas a sostener el empleo manufacturero durante los primeros trimestres del año entrante.
A continuación se detallan los principales indicadores y métricas normativas que estructuran las medidas extraordinarias de respaldo crediticio implementadas por el Poder Ejecutivo:
| Indicador | Dato | Fuente y período |
|---|---|---|
| Monto total en garantías del Fondo Crecer | Hasta S/ 2,000 millones | Decreto de Urgencia N.° 015-2026 (octubre 2026) |
| Cobertura estatal para créditos de hasta S/ 30,000 | 90% del préstamo | El Peruano / D.U. 015-2026 (noviembre 2026) |
| Cobertura estatal para créditos entre S/ 30,001 y S/ 90,000 | 80% del préstamo | El Peruano / D.U. 015-2026 (noviembre 2026) |
| Cobertura estatal para créditos entre S/ 90,001 y S/ 300,000 | 70% del préstamo | El Peruano / D.U. 015-2026 (noviembre 2026) |
| Plazo máximo de financiamiento general MYPE | Hasta 36 meses | Produce / NotiPerú (noviembre 2026) |
| Periodo de gracia parcial en nuevos créditos textiles | Hasta 6 meses | Produce / NotiPerú (noviembre 2026) |
| Ampliación máxima de plazo para reprogramación Impulso Myperú | Hasta 9 meses | La Razón / D.U. 015-2026 (octubre 2026) |
| Fecha límite para acogerse a reprogramaciones | 30 de abril de 2027 | Diario Oficial El Peruano (noviembre 2026) |
De acuerdo con lo estipulado en el Decreto de Urgencia N.° 015-2026, las mypes tienen plazo hasta el 30 de abril de 2027 para solicitar la reprogramación de sus deudas vinculadas al programa Impulso Myperú. La aprobación final dependerá de la evaluación de riesgo que realice la entidad financiera o cooperativa acreedora.
Las pequeñas unidades productivas textiles deben mantener una calificación crediticia de Normal o Con Problemas Potenciales (CPP) registrada al 31 de julio de 2026 en el sistema financiero. En caso de no contar con un historial registrado en las centrales de riesgo, la institución financiera intermediaria realizará una evaluación directa para determinar su elegibilidad.
En las nuevas colocaciones respaldadas por el Fondo Crecer, los confeccionistas podrán acceder a un periodo de gracia parcial de hasta seis meses, durante el cual no amortizarán el capital y solo pagarán los intereses pactados. Si se trata de reprogramaciones dentro del programa Impulso Myperú, el plazo de gracia parcial concedido podrá ser de hasta tres meses.
Más noticias de: Economía y gremios