Tarifas eléctricas para empresas bajan 4,21% en noviembre
Tarifas eléctricas para empresas bajan 4,21% desde el 4 de noviembre. Qué significa para talleres, fábricas y tiendas textiles y cómo aprovechar el ahorro.
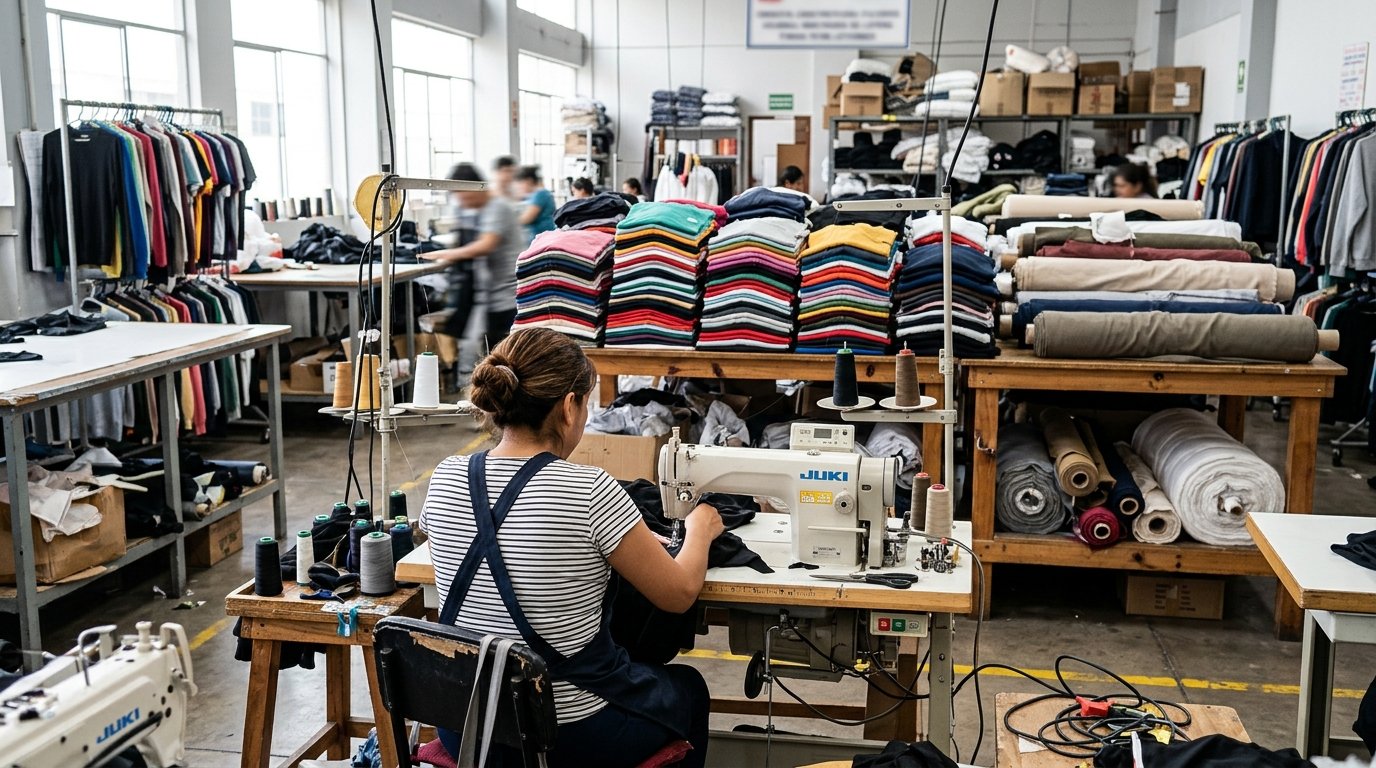
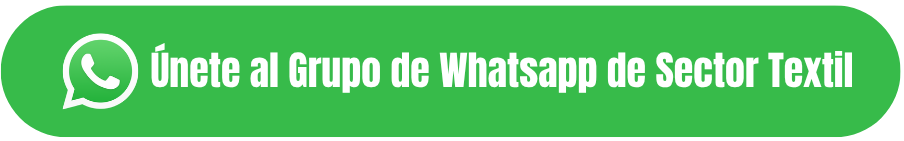
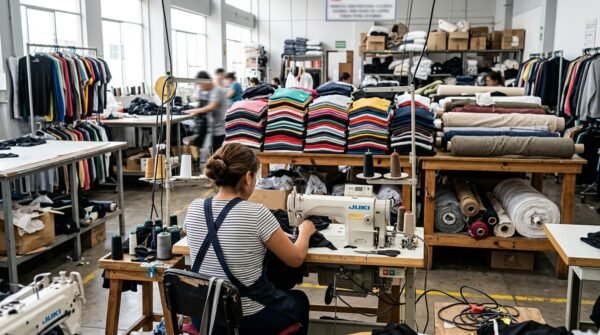
La Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat) oficializó una serie de disposiciones de urgencia para otorgar un alivio tributario textil y pesquero ante el impacto financiero del fenómeno El Niño 2026-2027. La medida gubernamental busca brindar oxígeno financiero inmediato y salvaguardar la liquidez operativa de las empresas dedicadas a la hilatura, tejedura y confección de prendas en el territorio peruano, las cuales sufrieron mermas severas en sus ventas y márgenes operativos durante las últimas campañas comerciales.
La resolución emitida por la administración tributaria responde a un escenario de contracción prolongada en el sector fabril, donde los cambios de temperatura y anomalías meteorológicas distorsionaron la estacionalidad del consumo de vestimenta. Mediante este marco normativo de contingencia, las unidades productivas que califiquen dentro de los criterios de vulnerabilidad económica podrán acceder a condiciones crediticias y fiscales especiales para evitar embargos, cobros coactivos o la pérdida abrupta de convenios de pago preexistentes.
El núcleo de las disposiciones comprende dos herramientas fiscales directas: la postergación en el calendario de desembolsos del Impuesto Temporal a los Activos Netos y una reestructuración de las condiciones de pérdida de aplazamientos vigentes. Para el tejido empresarial manufacturero, que debe mantener activos fijos representativos en maquinaria de hilandería, mesas de corte y plantas de confección, la carga que representa el tributo patrimonial en meses de escasa facturación suele absorber los escasos excedentes de capital de trabajo disponibles.
Frente a esta coyuntura, la intervención estatal busca evitar que el sobreendeudamiento fiscal arrastre a la insolvencia a talleres y medianas fábricas formales. De acuerdo con el diagnóstico de gremios empresariales, las alteraciones climáticas imposibilitaron la rotación de colecciones invernales y medias estaciones, obligando a los confeccionistas a rematar saldos o mantener volúmenes millonarios inmovilizados en inventarios invendidos.
Entre los beneficios más esperados por la industria figura la prórroga del ITAN correspondiente al ejercicio fiscal 2026. Según lo establecido en la norma, las empresas inscritas podrán aplazar el desembolso de la octava y novena cuota de este tributo patrimonial hasta el vencimiento de las obligaciones del período tributario abril de 2027. En el esquema tributario habitual, este impuesto grava con una alícuota de 0,4% el valor de los activos netos que exceden el umbral de S/ 1 millón, afectando directamente a empresas con infraestructura tecnológica, plantas y maquinaria textil instalada.
A la par de esta postergación, la Sunat modificó sustancialmente las causales de pérdida de los fraccionamientos de Sunat y aplazamientos tributarios que venían pagando los contribuyentes. Tradicionalmente, la acumulación de dos cuotas consecutivas impagas generaba la caída automática del convenio y habilitaba el inicio de medidas de cobranza coactiva. Con la disposición excepcional, los talleres y fábricas acogidas podrán acumular hasta ocho cuotas continuas impagas sin perder el beneficio concedido por la administración tributaria.
Adicionalmente, se fijó una ventana temporal de regularización que abarca hasta el 30 de junio de 2027 para aquellos deudores cuyos fraccionamientos presenten vencimientos programados hasta el 31 de mayo de ese mismo año. Esta extensión concede más de un semestre calendario para recomponer la tesorería de las compañías manufactureras, en sintonía con las iniciativas de créditos para mypes textiles ante El Niño implementadas por las entidades financieras y el Ejecutivo para contener la morosidad del rubro.
El acceso a estos incentivos no opera de manera indiscriminada, sino que se supedita al cumplimiento de requisitos técnicos de acreditación económica. De acuerdo con la resolución de Sunat, los contribuyentes deben demostrar que el promedio mensual de sus ingresos netos declarados entre enero y setiembre de 2026 experimentó una reducción mínima del 30% en comparación con el promedio mensual obtenido durante todo el ejercicio anual 2025. Dicha validación se efectuará tomando como base las declaraciones juradas mensuales presentadas formalmente ante el fisco hasta el 31 de octubre de 2026.
En cuanto al alcance tributario, la medida ampara a los generadores de rentas de tercera categoría matriculados en tres regímenes diferenciados: el Régimen General del Impuesto a la Renta, el Régimen MYPE Tributario y el Régimen Especial del Impuesto a la Renta. Esta cobertura permite que tanto pequeños talleres con personería jurídica como industrias medianas y grandes del rubro manufacturero queden comprendidas en las facilidades de postergación de vencimientos.
Asimismo, la actividad económica principal declarada en el Registro Único de Contribuyentes (RUC) debe corresponder a códigos específicos del sector manufacturero y extractivo, incluyendo:
La adopción de estas medidas tributarias extraordinarias llega en un contexto productivo crítico para el empresariado textil del país. De acuerdo con datos oficiales recogidos en el análisis macroeconómico, durante el período enero-julio de 2026 la actividad de fabricación de prendas de vestir registró un retroceso de 14,1% a nivel nacional, mientras que el sector pesquero retrocedió un pronunciado 32,6%. Este desplome simultáneo en dos pilares de la economía nacional motivó una rápida respuesta de las autoridades hacendarias.
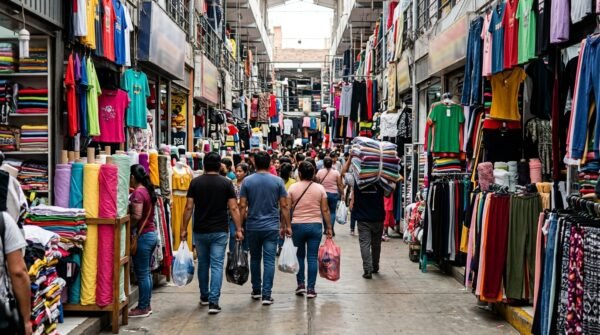
El trasfondo de esta contracción en la industria textil estuvo condicionado por anomalías térmicas severas a lo largo de la costa peruana. En Lima y ciudades intermedias, los termómetros marcaron registros de hasta 25 grados centígrados con sensaciones térmicas de 29 grados en meses donde habitualmente predomina el frío. Esta alteración del ciclo estacional impidió la venta de abrigos, chompas, polerones de franela y casacas, dejando a cientos de unidades de los talleres de confección de Gamarra con un volumen asfixiante de mercadería de invierno paralizada en depósitos.
En el plano gremial, el titular de la Sociedad Nacional de Industrias, Felipe James, advirtió a través de declaraciones radiales e informes sectoriales que El Niño amenazó cerca de 100 000 empleos industriales en el país. James remarcó que la producción textil acumuló caídas cercanas al 29%, golpeada adicionalmente por la acumulación de sobrestocks no liquidados, gravámenes arancelarios internacionales y la fuerte presión competitiva originada por la importación masiva de prendas asiáticas a bajos precios.
Desde la perspectiva de la gestión fiscal corporativa, acogerse a la prórroga de la octava y novena cuota del ITAN requiere una cuidadosa revisión técnica por parte de los contadores y gerentes de finanzas. De acuerdo con consultoras tributarias especializadas, el ITAN cancelado dentro del ejercicio funciona normalmente como un crédito directo contra los pagos a cuenta del Impuesto a la Renta de tercera categoría o de la cuota de regularización anual del ejercicio fiscal.
Al trasladar el pago de estas cuotas del ITAN 2026 hacia el mes de abril de 2027, el contribuyente corre el riesgo de no poder aplicar dicho desembolso contra los tributos del ejercicio corriente, lo cual posterga el aprovechamiento de ese crédito fiscal hacia el año siguiente. No obstante, en circunstancias donde las empresas carecen de liquidez para adquirir hilado de algodón, fardos o avíos de confección indispensables para continuar operando, priorizar la caja inmediata resulta indispensable para la supervivencia de la empresa en el corto plazo.
Por otro lado, la flexibilización frente a las deudas tributarias de mypes evita que la administración tributaria ejecute retenciones bancarias sobre cuentas corrientes operativas. En un contexto nacional donde la deuda tributaria total exigible supera montos significativos a nivel de administración tributaria, la alternativa de sostener convenios sin incurrir en mora coactiva preserva la calificación crediticia de las firmas frente a la banca múltiple y el sistema de cajas municipales.
Para la cadena productiva nacional, que articula desde el hilado de fibra de algodón Pima y Tangüis hasta la manufactura de polos y prendas de tejido de punto, este alivio tributario textil abre una ventana temporal de reacomodo estratégico. Al postergar pagos que gravan el equipamiento técnico, los gerentes de planta pueden canalizar sus fondos hacia la reconversión de colecciones ligeras para las campañas de primavera y verano, atenuando el impacto de la ropa invernal rezagada.
En el ámbito de las adquisiciones de insumos, mantener la liquidez disponible facilita la negociación al contado de hilados, teñidos y servicios de bordado o estampado digital. Las empresas que forman parte del directorio de empresas textiles del Perú tienen ante sí el desafío de sincronizar estas prórrogas fiscales con las herramientas de rescate productivo que promueve el Ministerio de la Producción (PRODUCE), complementando los plazos tributarios con el plan de reactivación textil de Produce.
El uso eficiente de esta holgura financiera hasta abril y junio de 2027 no debe ser interpretado como una condonación de adeudos, sino como un puente temporal. Aquellas textileras que auditen oportunamente su carga tributaria, calibren la rotación de sus activos fijos y reprogramen sus deudas con proveedores podrán estabilizar sus operaciones, conservando puestos de trabajo formales y asegurando su competitividad operativa frente a los ciclos climáticos impredecibles.
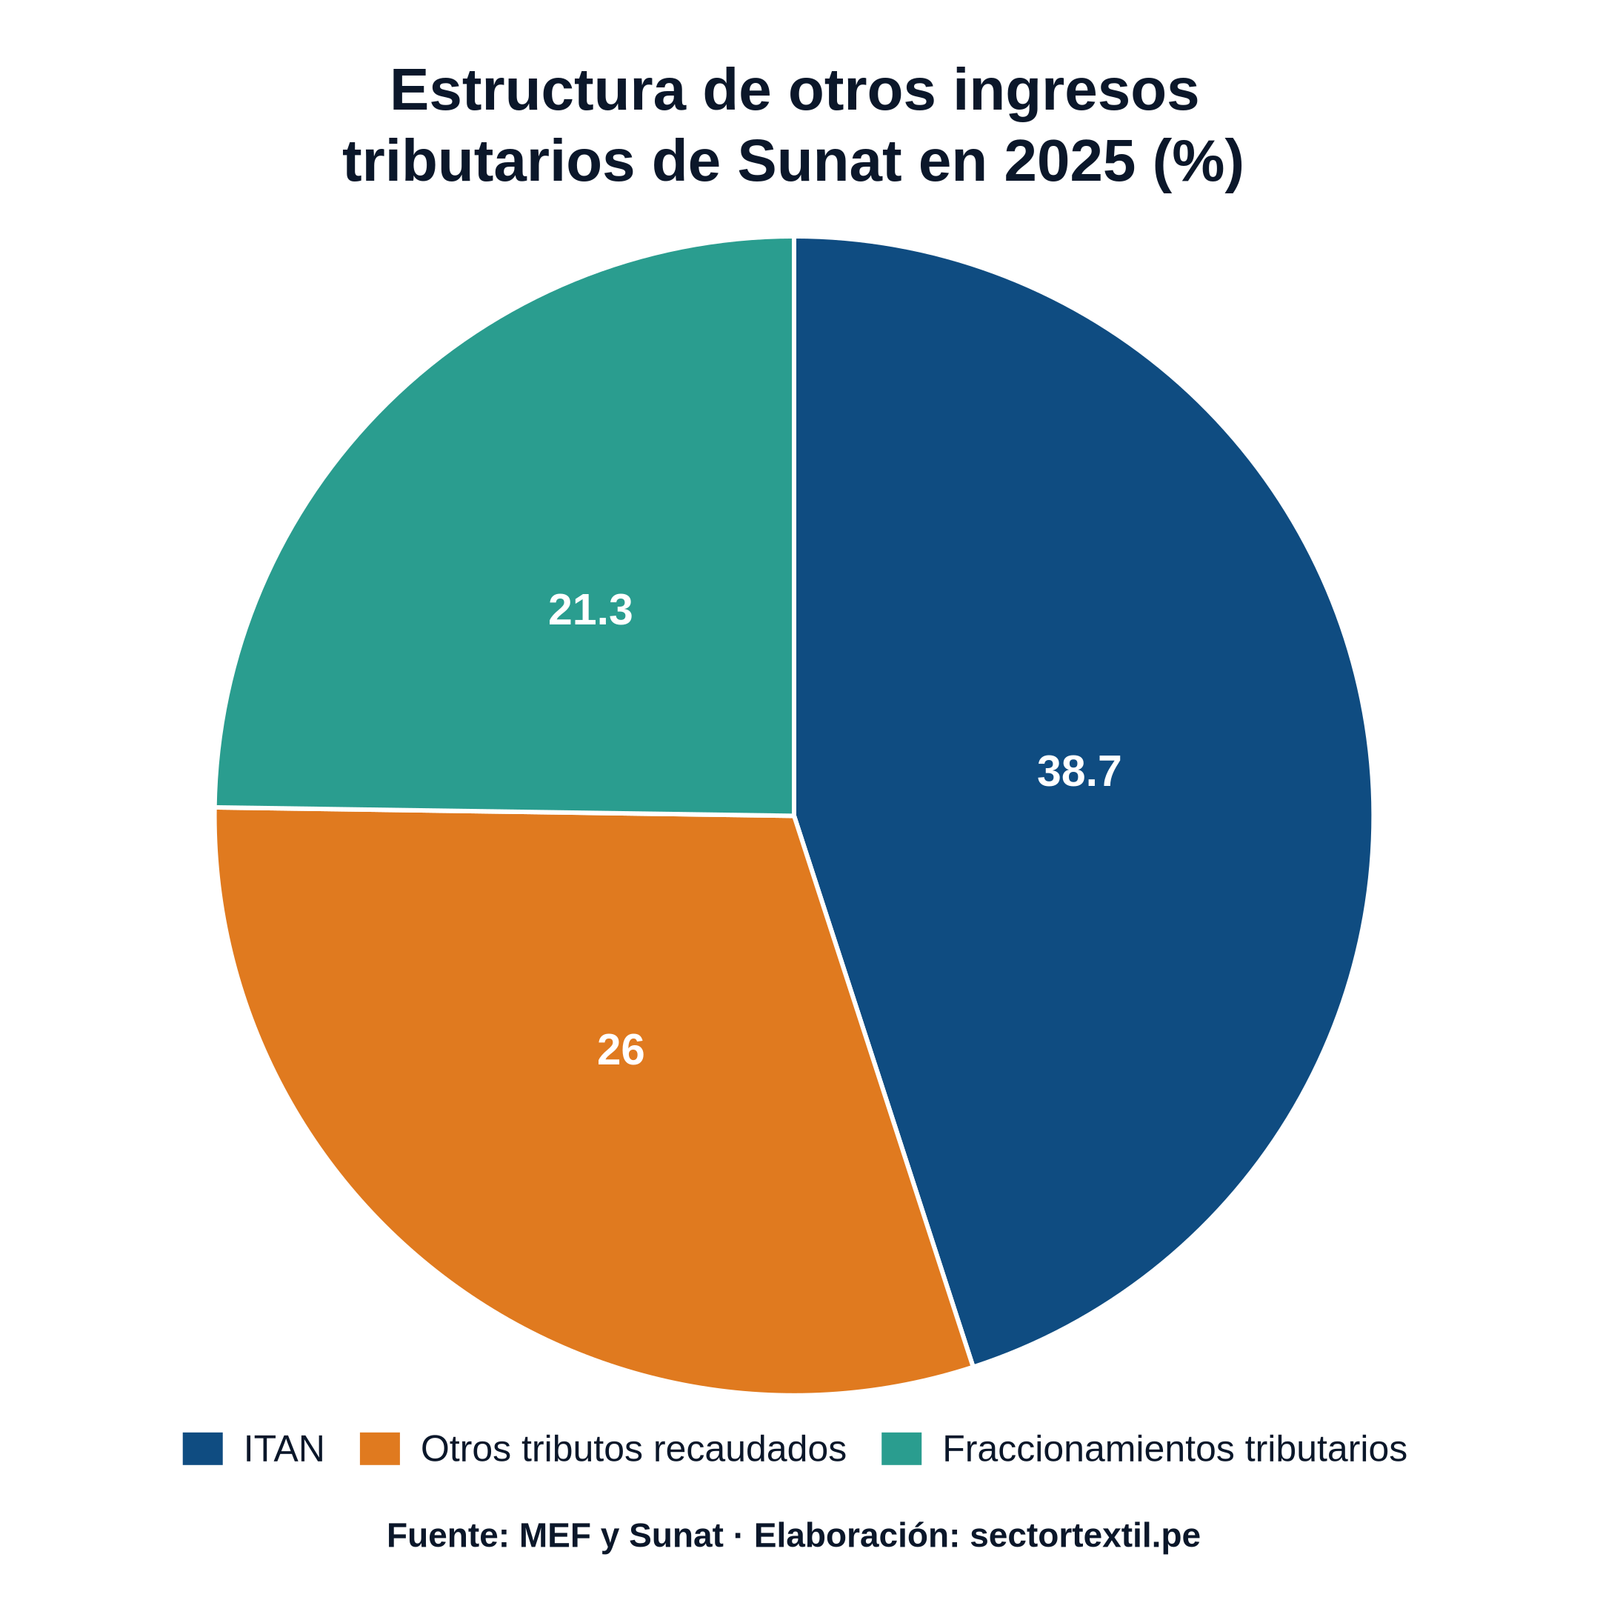
Los datos oficiales reportados por la Sunat y el Ministerio de Economía y Finanzas revelan la magnitud de las cargas impositivas diferidas y la evolución de los sectores vinculados a este alivio extraordinario durante el año 2026:
| Indicador | Dato | Fuente y período |
|---|---|---|
| Participación del ITAN en otros ingresos tributarios | 38,7% | MEF y Sunat (ejercicio 2025) |
| Participación de fraccionamientos tributarios en otros ingresos | 21,3% | MEF y Sunat (ejercicio 2025) |
| Contracción de la fabricación de prendas de vestir | -14,1% | INEI y medios sectoriales (enero-julio 2026) |
| Caída de producción en el sector pesca marítima y continental | -32,6% | Reporte de producción oficial (enero-julio 2026) |
| Caída de producción del sector textil estimada por gremios | -29,0% | Sociedad Nacional de Industrias (2026) |
| Empleos industriales en situación de riesgo por El Niño | 100 000 | Sociedad Nacional de Industrias (septiembre 2026) |
| Umbral mínimo de reducción de ingresos netos para acceder | 30% | Resolución de Sunat (octubre 2026) |
| Alícuota general del ITAN sobre activos netos mayores a S/ 1 millón | 0,4% | Marco normativo tributario vigente (2025-2026) |
Pueden acceder las personas naturales con negocio o personas jurídicas pertenecientes al Régimen General, Régimen Especial o Régimen MYPE Tributario cuya actividad principal esté orientada a la hilatura, tejedura o confección. Asimismo, deben acreditar una reducción de al menos 30% en el promedio mensual de sus ingresos netos declarados entre enero y setiembre de 2026 frente a su promedio mensual de 2025.
Los contribuyentes que califiquen para acogerse al beneficio podrán pagar la octava y novena cuota del ITAN 2026 conjuntamente con el vencimiento de las obligaciones tributarias correspondientes al período mensual de abril de 2027. Esta postergación otorga liquidez inmediata, aunque los empresarios deben evaluar su impacto contable al momento de utilizar dicho tributo como crédito contra el Impuesto a la Renta.
Bajo la reglamentación excepcional de la Sunat, las empresas comprendidas podrán acumular hasta ocho cuotas consecutivas impagas en sus convenios vigentes antes de perder el fraccionamiento o refinanciamiento, frente a las dos cuotas permitidas en el régimen ordinario. Además, contarán con un plazo extraordinario que se extiende hasta el 30 de junio de 2027 para regularizar las cuotas con vencimiento comprendido hasta el 31 de mayo de dicho año.
Más noticias de: Economía y gremios