Confección de kits escolares: Produce prevé 1,2 millones
Confección de kits escolares: Produce alista 1,2 millones de paquetes para 2027. Gamarra pide definir compras para confeccionar buzos y polos a tiempo.
El Gobierno oficializó un paquete de medidas extraordinarias mediante el Decreto de Urgencia N.° 015-2026 para resguardar la liquidez y continuidad operativa de las unidades productivas ante los embates climáticos del Fenómeno El Niño 2026-2027. Dentro de este marco, el Ministerio de la Producción (PRODUCE) impulsa esquemas de financiamiento para Mypes textiles y confecciones a nivel nacional, incluyendo a los productores del emporio comercial de La Victoria y diversas regiones, mediante coberturas crediticias de hasta el 90 % orientadas a mitigar riesgos de insolvencia y sostener el empleo en las cadenas de valor manufacturera.
El núcleo del Decreto de Urgencia N.° 015-2026 radica en la autorización para disponer de hasta S/ 2000 millones a través de las garantías del Fondo CRECER. Este instrumento estatal respalda tanto la emisión de nuevo capital de trabajo como la reestructuración de pasivos financieros preexistentes. Según detalló la cartera de la Producción, estas facilidades se dirigen a las micro y pequeñas empresas asentadas en departamentos que cuentan con declaratorias de emergencia vigentes a causa del evento climático.
En el esquema normativo, las coberturas otorgadas por el Estado alcanzan hasta el 90 % del saldo deudor para los créditos concedidos al sector manufacturero textil y de prendas de vestir, variando la proporción en función del monto financiado por la entidad intermediaria. La medida busca inducir a bancos, cajas municipales y financieras a flexibilizar sus requisitos de colocación, en un entorno donde el riesgo crediticio suele castigar severamente a los talleres confeccionistas.
Para complementar estas alternativas de liquidez, los directivos gremiales han señalado la importancia de evaluar esquemas integrales como la reprogramación de deudas en el sector textil, considerando que el encarecimiento de insumos y los cambios de temperatura reducen los márgenes de venta estacional.
El acceso a este esquema de respaldo estatal exige condiciones operativas y crediticias bien delimitadas. De acuerdo con PRODUCE, pueden calificar a las facilidades aquellas unidades productivas que mantengan una clasificación crediticia de Normal o Con Problemas Potenciales (CPP) registrada al 31 de julio de 2026 en la central de riesgos del sistema financiero. Asimismo, para aquellos pequeños talleres o emprendedores que no cuenten con un historial consolidado formal, la normativa faculta a las entidades evaluadoras a efectuar un análisis de riesgo individual para determinar su capacidad de pago.
La intervención gubernamental surge tras mesas de diálogo técnico con gremios empresariales, donde se expuso la urgencia de sostener los ciclos de confección frente a factores exógenos. Cabe señalar que los directorio de empresas textiles del Perú agrupan a miles de talleres que requieren capital de trabajo constante para la adquisición de hilados de algodón, fornituras, avíos y servicios de tejeduría o estampado en tejido de punto y plano.
La implementación de coberturas estatales ocurre en un momento de reconfiguración crediticia para las unidades de menor escala. De acuerdo con el Informe de Estabilidad del Sistema Financiero de la SBS (mayo de 2026), los activos del sistema financiero alcanzaron un saldo de S/ 710 mil millones a marzo de 2026, lo que representó una expansión anual de 8,0 %. Dentro de este volumen, el saldo total de créditos colocados sumó S/ 450 921 millones, mostrando un avance de 5,9 % frente a similar periodo del año previo.
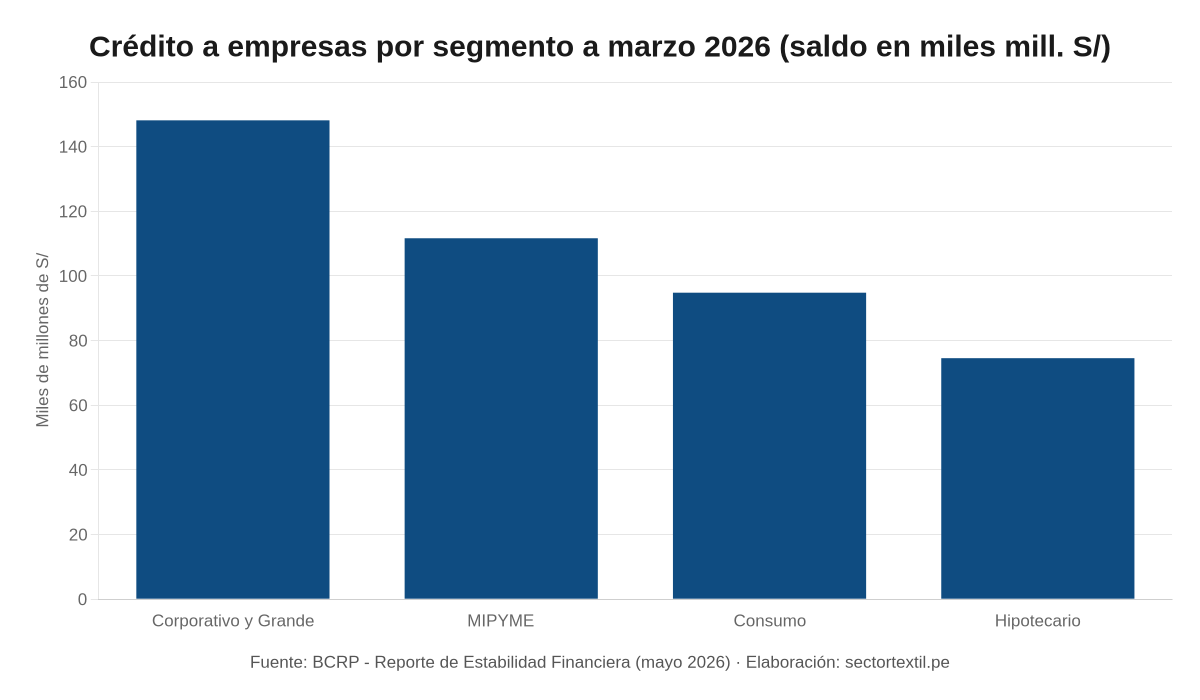
En el Reporte de Estabilidad Financiera del BCRP a mayo de 2026, se constata que los créditos a micro y pequeñas empresas registraron un crecimiento interanual de 10,5 % (sin considerar el programa Reactiva Perú), impulsado fuertemente por entidades de microfinanzas. De hecho, el saldo total de colocaciones mipyme en el sistema bancario y financiero llegó a S/ 111 660 millones en dicho periodo, reflejando una recuperación de la demanda interna en comparación con periodos precedentes.
Asimismo, los datos de la SBS a marzo de 2026 indican que el ratio de morosidad general del sistema financiero se situó en 3,3 %, colocándose por debajo de los registros previos a la pandemia. Por otro lado, las entidades financieras acumulaban un capital excedente regulatorio de S/ 40,1 mil millones y un ratio de capital global de 16,7 %, factores que otorgan holgura para amortiguar eventuales incrementos de morosidad provocados por anomalías meteorológicas.
Para los confeccionistas de Gamarra y los fabricantes de polos, casacas y buzos en distritos de confección a nivel nacional, la liquidez es un recurso crítico ante alteraciones climáticas imprevistas. El Fenómeno El Niño suele provocar otoños e inviernos cálidos o temporadas de verano extendidas, lo cual perturba el cronograma comercial tradicional e inutiliza inventarios diseñados para temporadas de frío. Esta distorsión ya se ha observado en campañas anteriores, donde la campaña de verano en Gamarra frente a El Niño obligó a reestructurar inventarios por la falta de rotación oportuna.
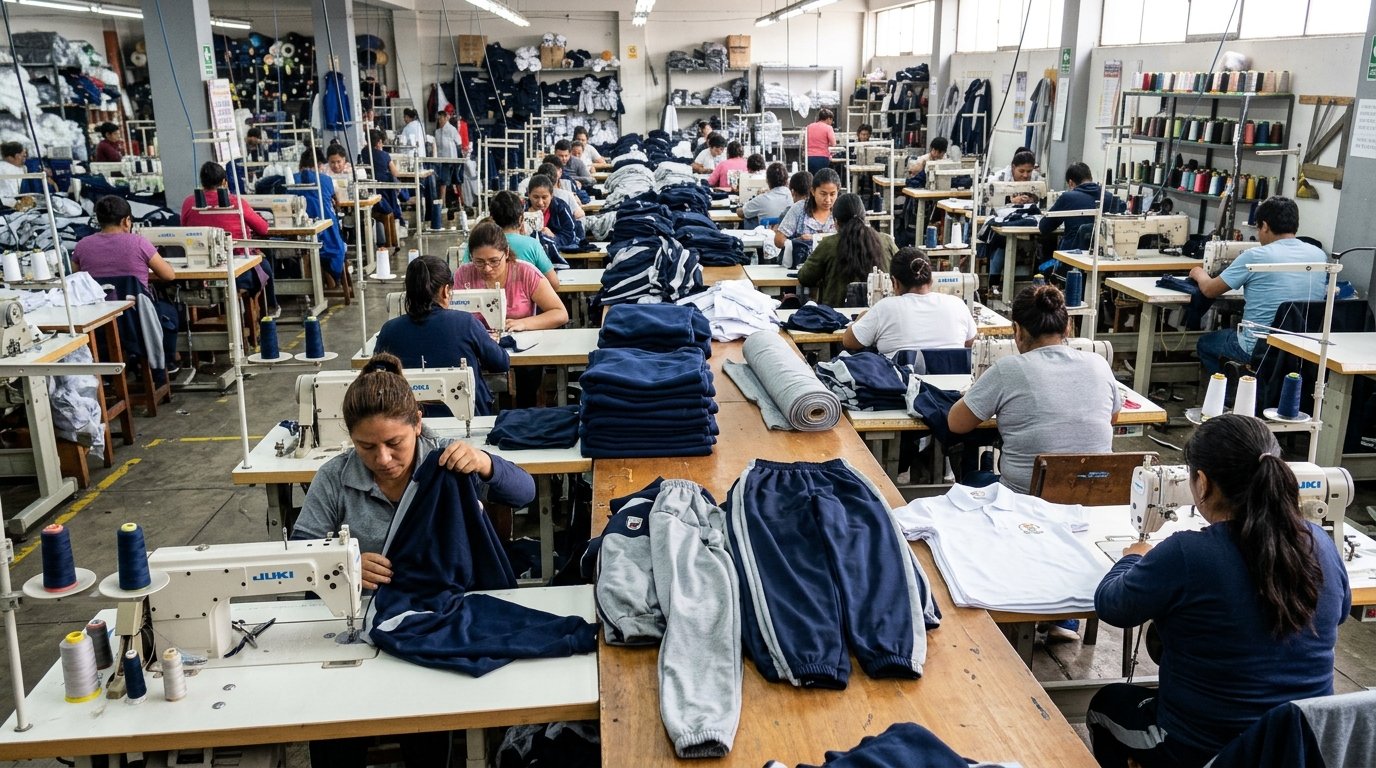
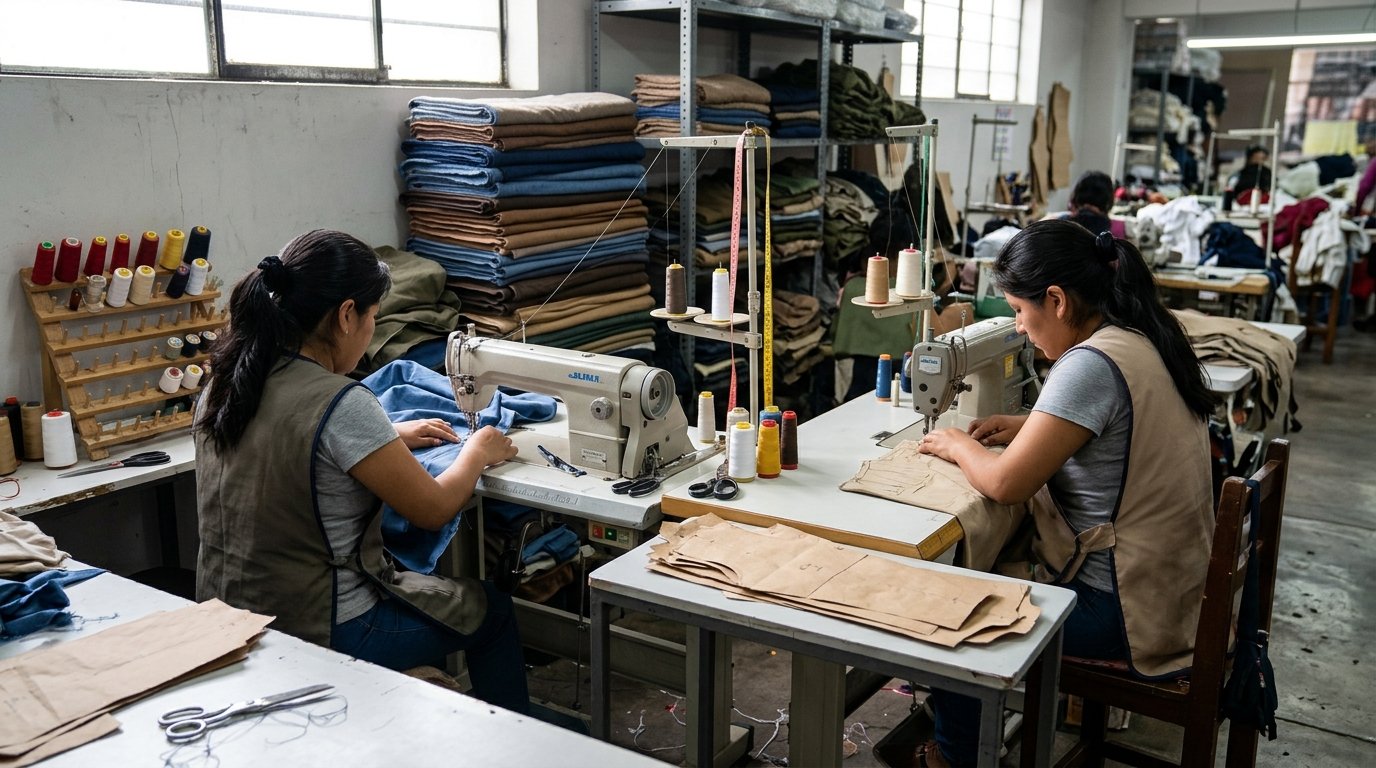
El acceso a financiamiento bajo la cobertura del DU N.° 015-2026 permite que los confeccionistas refinancien pasivos contraídos para la compra de fardos de tela y tintorería sin caer en cobranza judicial ni perder la calificación bancaria. Esto resulta decisivo para que las mypes mantengan operativas sus máquinas de coser remalladoras, recubridoras y rectas, evitando la paralización de líneas productivas que emplean intensivamente mano de obra técnica y operaria.
El titular del Ministerio de la Producción, Juan Carlos Requejo Alemán, anunció ante la Comisión de Producción, Comercio Exterior y Turismo del Congreso que su cartera impulsará un paquete de 17 proyectos de ley dirigidos a apuntalar la competitividad industrial, facilitar inversiones y dinamizar el entorno de las MYPE. Estas iniciativas normativas se presentarán de forma progresiva ante el Legislativo como parte de una agenda integral de reactivación.
A la par de los créditos respaldados, el sector manufacturero ha venido demandando acciones de mercado directo. La administración gubernamental promueve espacios comerciales como la Feria Perú Produce Outlet en diversas regiones y programas de articulación productiva, tales como los procesos de abastecimiento de prendas escolares y buzos descritos en iniciativas sobre compras públicas a mype textiles de kits escolares, los cuales inyectan liquidez directa mediante pedidos de manufactura formal.
Pese a la vigencia del Fondo CRECER, subsisten barreras estructurales para la pequeña industria. Datos del sector señalan que las microempresas emprendedoras suelen afrontar tasas de interés bancarias y microfinancieras superiores al 30 % anual en entidades no bancarias, notablemente más onerosas que las exigidas a grandes corporaciones. A ello se suma que más del 60 % de las microempresas opera bajo esquemas de alta vulnerabilidad financiera y carece de pólizas de seguro patrimonial frente a inundaciones, cortes de energía o desastres naturales.
Durante los periodos en que gremios y autoridades han debatido la declaratoria de emergencia textil, se ha hecho hincapié en que las medidas de garantía crediticia deben ir indefectiblemente acompañadas de asistencia técnica y flexibilización de plazos tributarios. Con tasas elevadas y márgenes comerciales estrechos, un crédito sin cobertura estatal suele convertirse en un riesgo patrimonial para el taller familiar.
A continuación se presentan los principales indicadores financieros y de cobertura crediticia que sustentan el entorno de financiamiento para micro y pequeñas empresas ante la coyuntura de 2026:
| Indicador | Dato | Fuente y período |
|---|---|---|
| Fondo de garantías habilitado (DU N.° 015-2026) | Hasta S/ 2000 millones | PRODUCE, octubre 2026 |
| Cobertura estatal máxima en garantías para sector textil | Hasta 90 % | PRODUCE, octubre 2026 |
| Saldo de colocaciones mipyme en el sistema financiero | S/ 111 660 millones | BCRP, marzo 2026 |
| Crecimiento anual del crédito MYPE (sin Reactiva) | 10,5 % | BCRP, marzo 2026 |
| Ratio de morosidad del sistema financiero | 3,3 % | SBS, marzo 2026 |
| Capital excedente regulatorio del sistema financiero | S/ 40,1 mil millones | SBS, marzo 2026 |
| Ratio de capital global del sistema bancario | 16,7 % | SBS, marzo 2026 |
| Saldo total de créditos del sistema financiero | S/ 450 921 millones | SBS, marzo 2026 |
Las empresas solicitantes deben contar con una calificación de riesgo Normal o Con Problemas Potenciales (CPP) en el sistema financiero al 31 de julio de 2026. Aquellas unidades que no posean historial crediticio formal podrán ser sometidas a una evaluación individual por la entidad financiera intermediaria.
A través del Fondo CRECER habilitado por el Decreto de Urgencia N.° 015-2026, la cobertura estatal para la cartera manufacturera textil y de confecciones alcanza hasta el 90 % del préstamo, dependiendo de la escala del monto financiado.
Sí, la norma habilita expresamente el uso de las garantías tanto para la estructuración de nuevos créditos de capital de trabajo como para la reprogramación y refinanciamiento de créditos ya contraídos en zonas bajo emergencia.
Más noticias de: Economía y gremios